
- 28/11/2025
- Category: Commentaries ID
Penulis: Rizqi Ashari
Editor: Bangkit Adhi Wiguna
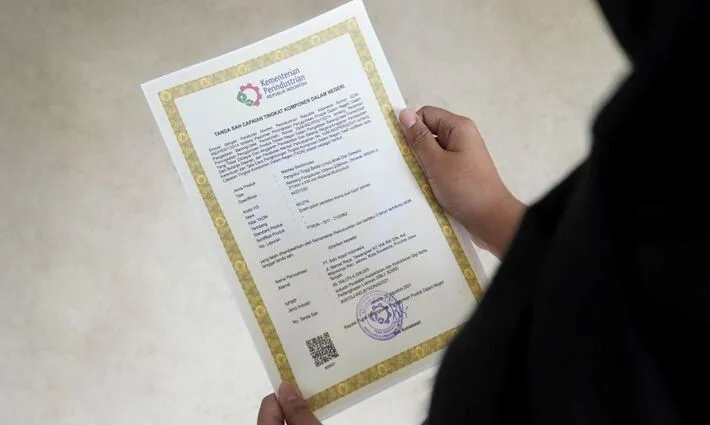
Pemerintah Indonesia memiliki komitmen untuk mendorong pengembangan produksi lokal kendaraan listrik (EV). Salah satu langkah yang diambil adalah dengan mengaitkan pengecualian tarif impor ke perusahaan dengan persyaratan kandungan komponen lokal yang relatif ketat. Melalui persyaratan Tingkat Kandungan Dalam Negeri (TKDN), pemerintah memberikan akses dan kesempatan bagi industri domestik untuk berkembang dengan adanya kewajiban tingkat komponen yang perlu dicukupi oleh perusahaan asing.[1] Perkembangan kebijakan ini dalam beberapa tahun terakhir menemui perubahan yang dinamis akan kebutuhan dan kondisi kesiapan lokal dan kondisi proses penetrasi perusahaan ke pasar Indonesia.
Berangkat dari Peraturan Presiden Nomor 55 Tahun 2019 tentang percepatan EV, kebijakan TKDN termuat dalam berbagai peraturan turunan. Dari rencana awal peraturan presiden tersebut, revisi Peraturan Presiden Nomor 79 Tahun 2023 terbit merevisi Presiden Nomor 55 Tahun 2019 dengan target TKDN yang ditunda menjadi 40% hingga tahun 2026; selanjutnya 60% untuk periode 2027-2029; dan 80% mulai 2030 dengan salah satu alasan dari pemerintah adalah faktor belum siapnya kelengkapan ekosistem pendukungnya. Konteks ini berkaitan dengan iklim industri komponen kendaraan listrik dan pengelolaan sumber daya nikel di Indonesia, terkait investasi perusahaan asing dan peran jasa timbal balik, seperti negara membutuhkan modal, teknologi, dan keahlian serta perusahaan membutuhkan pasar kendaraan listrik.
Insentif dan Peluang Pasar Kendaraan Listrik
Laporan McCulloch & Surya (2024) mencatat bahwa jumlah kendaraan listrik (EV) di Indonesia mengalami peningkatan yang signifikan dalam beberapa tahun terakhir. Pada tahun 2020, jumlah EV yang secara resmi tercatat hanya beberapa ribu unit. Pasar yang berkembang pesat ini meningkat melebihi 100.000 unit pada tahun 2023, dengan sekitar seperlima di antaranya kendaraan roda empat. Dari naiknya nilai pasar komoditas yang terformalisasi oleh negara ini, EV turut diadaptasi oleh transportasi publik seperti TransJakarta yang memasuki proses elektrifikasi. Hal ini pun turut mulai diadaptasi oleh kota-kota besar lainnya di Indonesia.
Perkembangan pasar kendaraan listrik beberapa tahun terakhir terdominasi oleh dua perusahaan besar dari Asia Timur, yakni Wuling dari Tiongkok dan Hyundai dari Korea Selatan. Kedua perusahaan ini dapat dibilang telah memiliki basis produksi fisik di Indoneisa serta supply chain lokal yang berkembang, serta dapat memenuhi ambang nilai batasan TKDN. Hyundai telah menanamkan investasi besarnya senilai kurang lebih USD 1.55 miliar di Cikarang termasuk kerja samanya dengan LG untuk pabrik perakitan kendaraan listrik dan baterai. Hyundai turut menjalin kolaborasi melalui long-term supply agreement dengan perusahaan lokal dan BUMN (Indonesia Battery Corporation, Pertamina NRE) untuk memperkuat rantai pasok baterai. Sedangkan Wuling telah lebih dahulu membangun pabrik di Cikarang sejak 2017 yang terus bergeser ke lini produksi kendaraan listrik.[2] Dua perusahaan dan langkahnya yang menandai kepemilikan jaringan pasar strategis kendaraan listrik, sekaligus situasi ini sesuai dengan peraturan presiden di atas dimana mereka memiliki fasilitas manufaktur di Indonesia untuk mendapatkan insentif. Kemudian yang menjadi pertanyaan, kenapa insentif ini penting untuk diperbincangkan?
Pada dasarnya, kebijakan insentif kendaraan listrik turut diberikan kepada perusahaan sebagai produsen. Beberapa di antaranya adalah Pembebasan atau pengurangan bea masuk impor (import duties) untuk komponen EV maupun kendaraan listrik impor, kemudian Pembebasan atau pengurangan Pajak Penjualan atas Barang Mewah (PPnBM), Pengurangan atau pembebasan PPN/PPn (VAT) dan masih ada beberapa lagi. Insentif tersebut dapat didapatkan perusahaan apabila produsen berkomitmen untuk memproduksi komponen dengan keterlibatan lokal atau memenuhi syarat TKDN (Tingkat Komponen Dalam Negeri).[3]
Akan tetapi, ketika batasan komponen dari TKDN yang awalnya hanya dapat dipenuhi oleh Hyundai dan Wuling, memberi ancaman akan variasi jenis kendaraan dan potensi dominasi dua korporasi tersebut. Alhasil, pemerintah dengan komitmen memperluas variasi kendaraan listrik di pasar membawa kondisi perusahaan (OEM (Original Equipment Manufacturers)) yang tetap dapat mengimpor kendaraan yang sudah sepenuhnya terakit (Completely Built Up/CBU) tanpa harus memenuhi TKDN dan tetap menerima pembebasan pajak mewah.[4] Dalam artian di konteks ini pemerintah memberikan relaksasi kebijakan TKDN untuk memberikan jalan bagi korporasi besar menjajaki pasar kendaraan listrik di Indonesia.
Sebagai gantinya, untuk mengikat komitmen perusahaan, pemerintah meminta jaminan senilai dengan pembebasan pajak dan komitmen untuk memproduksi mobil dengan jumlah yang sesuai dengan kendaraan yang diimpor oleh perusahaan dalam waktu tertentu hingga 2027. Secara bertahap, dengan meningkatnya tingkat kandungan lokal di dalam negeri, perusahaan produsen OEM dapat mendapatkan insentif (bagi produsen) untuk terus meningkatkan pengelolaan sumber dalam negeri agar terus memenuhi syarat TKDN (ibid).
Melalui kondisi yang tercipta dari pola awal kebijakan TKDN di atas, untuk terus memenuhi syarat dan tuntutan dari pemerintah, berbagai perusahaan membangun pabrik sendiri atau bekerja sama dengan pengembang lokal maupun asing untuk memproduksi kendaraan yang sesuai dengan syarat TKDN, seperti Wuling.[5] Beberapa nama besar sebagai pionir seperti PT SGMW Motor Indonesia dari Wuling yang memproduksi komponennya di Cikarang, Jawa Barat dan Hyundai Motor Group & LG Energy Solution (PT HLI Green Power) yang merupakan joint venture dari Hyundai dan LG beroperasi di Karawang, Jawa Barat.
Kemudian nama lain seperti konsorsium PT ANTAM (Tbk) bersama Indonesia Battery Corporation (IBC) & Contemporary Brunp Lygend (CBL) menjadi manufaktur yang mulai memasuki pasar lokal dengan membangun industrinya dan memenuhi syarat dari TKDN dengan pengelolaan sumber daya lokal (manajemen, tenaga kerja, atau komponen)[6]. Bersamaan dengan peluang ini, turut dilaporkan bahwa produsen lain turut masuk ke ranah produksi di Indonesia, seperti Mitsubishi, Chery, DFSK, serta beberapa perusahaan Tiongkok lainnya yang berencana berinvestasi besar di industri ini, seperti Citroen, GWM, GAC, AION, & BYD dengan kapasitas ratusan ribu unit per tahun (ibid).
Peluang Pengembangan Industri Baterai, Pemanfaatan Nikel, dan Manufakturnya
Komponen utama dari pengembangan kendaraan listrik adalah baterai, yang membutuhkan nikel sebagai salah satu sumber daya utamanya. Ide peningkatan persentase secara relatif TKDN dalam kebijakan kendaraan listrik adalah untuk merangsang pertumbuhan investasi ke pasar kendaraan listrik. Namun, kondisi ini menciptakan keterkaitan (negara-perusahaan-konsumen) antara pemanfaatan sumber daya nikel untuk menjadi baterai sebagai komponen dan perusahaan asing untuk membangun manufakturnya di Indonesia. Nexus ini berhubungan di masa green development, akan pola reorganisasi kelompok perusahaan besar untuk mendapatkan keuntungan dari ekstraksi di masa transisi energi dengan kemudahan akses serta keamanan dari risiko oleh pemerintah (selective de-risking)[7].
Indonesia sebagai penghasil nikel terbesar di dunia memberlakukan larangan ekspor bijih nikel sejak idenya pada tahun 2014 dengan salah satu fokus pada proses pemurnian dalam negeri. Meskipun nikel tidak sepenuhnya menjadi penyuplai produksi baterai kendaraan listrik (sebagian menyumbang besar pada produksi stainless steel), setidaknya dari smelter-smelter besar pemurnian nikel terdapat tujuh smelter besar yang berfokus di High-Pressure Acid Leaching (HPAL) atau proses pemurnian awal di produksi baterai. Perusahaan-perusahaan yang terlibat dalam proses pemurnian ini didominasi pihak dari luar seperti Tiongkok, Jepang, dan sebagainya yang berkoalisi dengan Indonesia Battery Corporation (IBC). Di konteks ini menitikberatkan pada proses pengelolaan sumber daya nikel yang diinisiasi oleh pemerintah dengan melibatkan pihak asing dalam koalisi dan kendaraan listrik sebagai tawaran dari luarannya.[8]
Pada periode waktu kurang dari lima tahun, rancangan dan realisasi pembangunan manufaktur kendaraan listrik maupun komponennya di Indonesia berkembang pesat bersama peran industri asing. Hal ini bersamaan dengan proses relaksasi dan penundaan pengetatan kebijakan TKDN yang dimaksudkan untuk memperkuat industri kendaraan listrik nasional. Kembali ke konteks pengelolaan sumber daya nikel, larangan ekspor bijih nikel menemui paradoks dimana Indonesia belum mampu mengelola dan memproses nikel ke jenis yang telah dimurnikan dan dikembangkan menjadi baterai. Alhasil, kondisi ini memaksa peran lintas investor asing untuk mengelolanya di tengah kebijakan hilirisasi yang mendorong kemandirian pengelolaan sumber daya alam.[9]
Investasi yang hadir ini berupa pengembangan “smelter-smelter” besar yang mendatangkan pengelola dari luar negeri; seperti Indonesia Morowali Industrial Park, Huayue Nickel and Cobalt HPAL, dan Obi HPAL. Hasil dari pengelolaan ini kemudian bermuara untuk kemudian di lain pihak mengolahnya menjadi komponen-komponen pengembangan kendaraan listrik, seperti Wuling, Hyundai, dan BYD (ibid). Kasus relaksasi Kebijakan TKDN dan larangan ekspor bijih nikel pada mulanya dimaksudkan untuk menstimulasi industri nasional di sektor ini. Namun, belum mampunya pengelolaan sumber daya untuk menjadi komponen kendaraan listrik secara mandiri memerlukan investasi asing dalam bentuk pengelolaan secara teknis. Hal ini pada akhirnya justru kian memperkuat posisi investor asing dalam rantai pasok nikel dan produksi baterai.
Simpulan Catatan Kritis: Relaksasi Kebijakan TKDN dan Kesempatan Pemanfaatan Insentif
Melihat dinamika industri kendaraan listrik, pengelolaan sumber daya nikel, dan upaya manajerial melalui kebijakan TKDN di dalamnya, kondisi ini menciptakan pola berkaitan. Dengan pasar kendaraan listrik di Indonesia yang menjanjikan, pemerintah berusaha menekan pemanfaatan nikel oleh pihak luar untuk membangun industri kendaraan listrik melalui kebijakan struktural, Tingkat Kandungan Dalam Negeri (TKDN). Menekan poin sebelumnya, bahwa dalam pelaksanaannya kebijakan ini masih fleksibel dengan target-target ambisius hingga 2030. Belum siapnya faktor teknis dan infrastruktur di sini menjadi penyebab utama target kebijakan TKDN direlaksasi. Kondisi yang muncul di sini adalah dalam rentang waktu Kebijakan TKDN direlaksasi hingga saat ini, perusahaan asing yang memproduksi komponennya di luar negeri masih mendapatkan insentif kebijakan ini. Tanpa adanya realisasi tegas dari target kebijakan ini, perusahaan asing akan terus memanfaatkan pembebasan bea dan insentif fiskal, serta memperluas eksplorasi dalam pengembangan komponen baterai listrik.
Faktor-faktor di atas justru memperkuat posisi investor asing dalam penetrasinya ke rantai pasok nikel dan komponen kendaraan listrik di tengah agenda kemandirian pengelolaan nikel. Hal ini jelas kontradiktif, sebab pada dasarnya kebijakan sebenarnya merupakan alat tekan perusahaan dengan kapabilitas tinggi untuk turut melibatkan dan menggerakkan komponen lokal, yakni dengan paksaan untuk mendirikan fasilitas manufaktur di dalam negeri. Melihat target dari Kebijakan TKDN setelah relaksasi adalah peningkatan persentase komponen pada awal tahun 2026 sebesar 40%, dan ini menjadi kesempatan untuk meninjau efektivitas dari kebijakan ini. Hal yang perlu dinantikan di sini adalah bagimana keberlanjutan dari kebijakan ini berhasil menekan perusahaan asing untuk mempercepat perkembangan industri kendaraan listrik di Indonesia. Di konteks implementasi Kebijakan TKDN ini perlu dilihat keterlibatan lokal dalam beberapa hal, yakni prioritas sumber daya dari lokal, kebutuhan bahan baku peralatan lokal, dan tenaga kerja dalam negeri.
- McCulloch, N., & Surya, I. R. F. (2024). Electric vehicles in Indonesia: a political economy analysis. Institute For Essential Services Reform. ↑
- Adzhani, A & Pramono, & Santoso, M. & Wirayat, & Okdinawati, &, Prawira. (2025). Battery Electric Vehicle Adoption in Indonesia: Insights from Consumer Preferences and Stakeholder Perspectives. Journal of the Civil Engineering Forum. 334-350. 10.22146/jcef.22067.
Darynaufal; Agustina; Figo; Sipahutar; and Rafsanjani (2025) “Convergence of Indonesia-South Korea Green Economy Strategy: A Case Study of Hyundai Motor Group’s Investment in the EV Industry,” Journal of Strategic and Global Studies: Vol. 8: Iss. 2, Article 5. DOI: 10.7454/jsgs.v8i2.1183 ↑
- Joson, A. (2025). No More Incentives for Imported BEVs in Indonesia Starting 2026 – AfMA. AfMA. https://afma.org.au/no-more-incentives-for-imported-bevs-in-indonesia-starting-2026/
Baker McKenzie. (2024). Indonesia: More incentives for BEV unveiled. Bakermckenzie.com. https://insightplus.bakermckenzie.com/bm/tax/indonesia-more-incentives-for-bev-unveiled ↑
- McCulloch, N., & Surya, I. R. F. (2024). Electric vehicles in Indonesia: a political economy analysis. Institute For Essential Services Reform. ↑
- Chinaevs. (2025). Wuling Indonesia Produces First MAGIC BATTERY – China EV news – China Electric Vehicles. Chinaevs.org. https://www.chinaevs.org/news/2025/1000.html? ↑
- Hidayat, A. (2025). Wuling Kini Produksi Baterai Mobil Listrik Secara Lokal. Otomotif.katadata.co.id; KatadataOTO.https://otomotif.katadata.co.id/mobil/wuling-kini-produksi-baterai-mobil-listrik-secara-lokal-13353?; Hyundai. (202). Hyundai Motor Group and LG Energy Solution Begin Construction of EV Battery Cell Plant in Indonesia. HYUNDAI MOTORS; hyundai. https://www.hyundai.com/worldwide/en/newsroom/detail/0000000466?; Tenggara Strategics. (2025). Analysis: Indonesia bets on EV batteries to reinvigorate manufacturing. The Jakarta Post. https://www.thejakartapost.com/opinion/2025/07/11/analysis-indonesia-bets-on-ev-batteries-to-reinvigorate-manufacturing.html? ↑
- Wijaya, T., & Sinclair, L. (2025). An EV-fix for Indonesia: the green development-resource nationalist nexus. Environmental Politics, 34(2), 252-274. ↑
- Korteweg, R., & Kranenburg, V. (2024). Indonesia and Nickel. In The good, the bad, and the ugly: Resource nationalism, geopolitics, and processing strategic minerals in Indonesia, South Africa, and Malaysia (pp. 9–28). Clingendael Institute. http://www.jstor.org/stable/resrep60355.5
Muhammad, F., & Maharani, D. (2025). 4 salah kaprah besar soal isu kendaraan listrik dan tambang nikel di Indonesia. https://doi.org/10.64628/aan.4fuhvysu5 ↑
- Korteweg, R., & Kranenburg, V. (2024). Indonesia and Nickel. In The good, the bad, and the ugly: Resource nationalism, geopolitics, and processing strategic minerals in Indonesia, South Africa, and Malaysia (pp. 9–28). Clingendael Institute. http://www.jstor.org/stable/resrep60355.5 ↑
